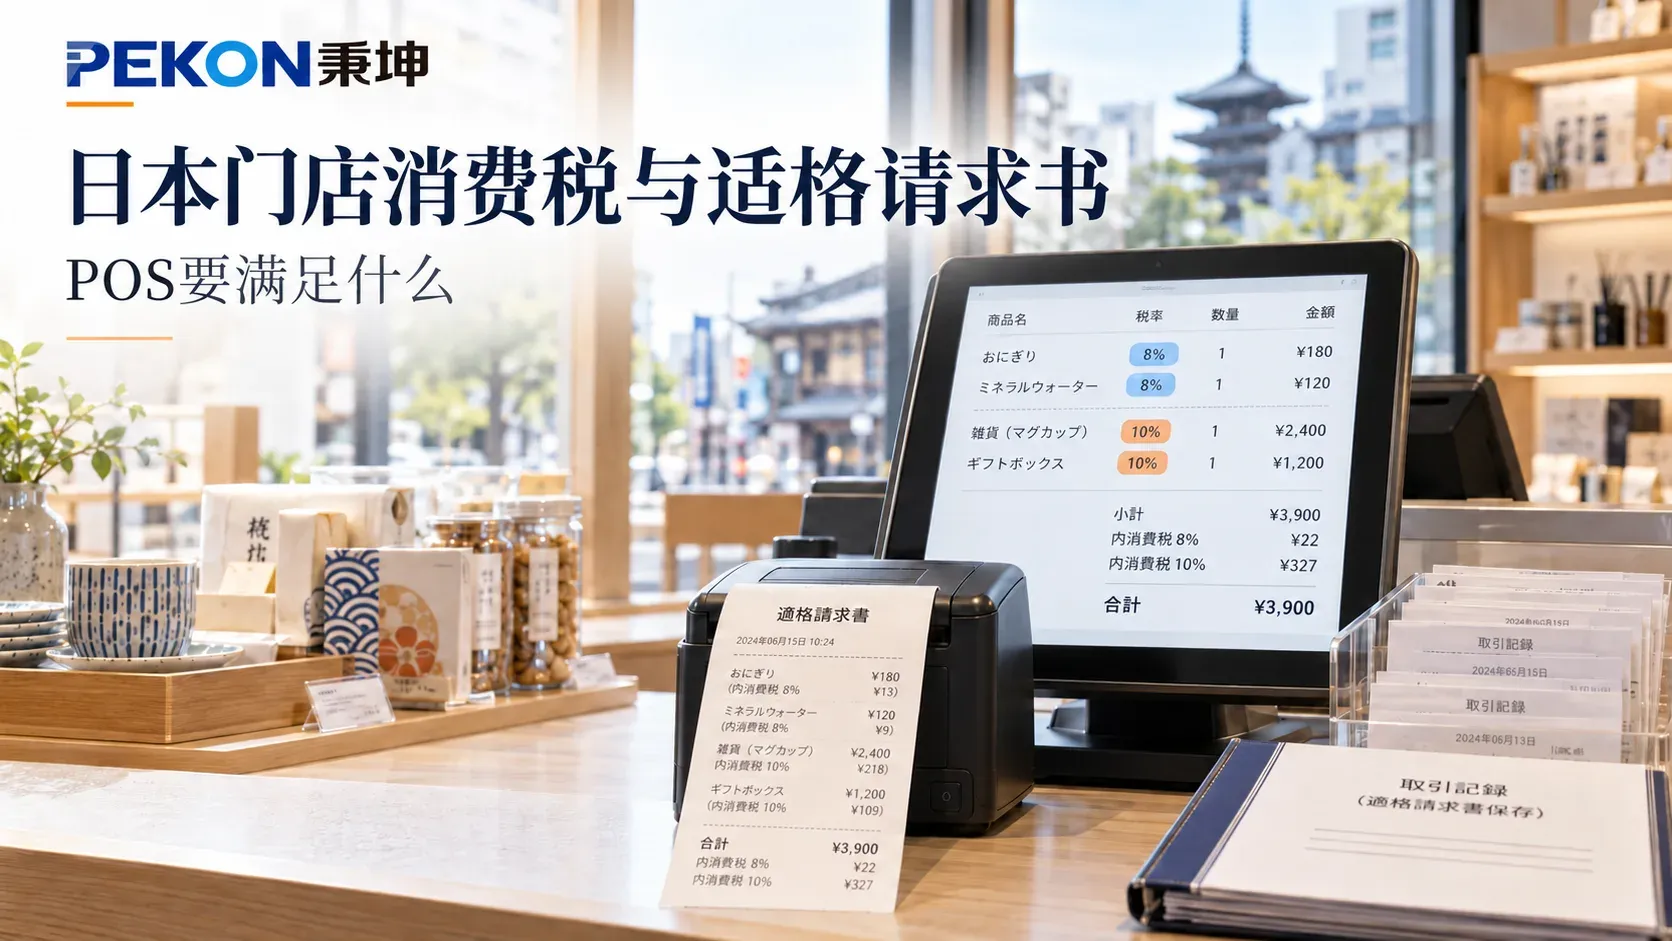
日本门店收款之后不用把每笔销售提交国税厅等待验证。完成适格请求书发行事业者登记后,零售企业可将符合规定的收据或小票作为适格简易请求书,POS在结账时就能完成税率计算、票据输出和交易留存。
准备日本首店的时候,品牌应先由当地财税确认销售主体、登记资格、商品税务分类和舍入方式,再把这些结论写进POS参数、小票模板及总部接口。系统要保留每笔交易使用的税率和票据版本,以便于退货、重打和财务核对。
日本门店怎样出具适格请求书
日本自2023年10月1日起实施适格请求书等保存方式。适格请求书由完成登记的事业者出具,买方按规定保存账簿和票据后,可用于进项税额抵扣。零售业、餐饮业等面向不特定消费者的业务,则可以出具字段较少的适格简易请求书。
票据名称不影响效力。收据、小票或领收书只要具备法定记载事项,都可以作为相应凭证。日本现行制度没有零售交易逐笔上传国税厅并等待返回发票号的通用流程。门店付款、出票和税务留存可在同一笔交易中完成。
注册编号和小票字段要跟随销售主体
注册编号由日本国税厅在事业者完成登记后通知。拥有法人编号的课税事业者使用“T+13位法人编号”,其他登记主体使用“T+13位指定数字”。POS应将编号与日本法人、门店和生效日期关联,历史小票重印时沿用交易发生日的销售主体和编号。
根据国税厅的现行规定,适格简易请求书应显示发行方名称和注册编号、交易日期、交易内容及轻减税率对象标识,并按税率汇总含税或未税金额。票据还要显示适用税率或按税率区分的消费税额,二者至少保留一项;而顾客姓名或公司名称则可以省略。
POS自己的交易号、收据号仍要保留,用于查询、重打和关联退货。注册编号证明发行方资格,无法替代单笔交易编号。集团在日本有多个法人、直营店与加盟店并存或商场专柜由不同主体经营时,小票抬头、注册编号、收款主体和会计账套必须一致。
8%和10%在收银台怎样判定
截至2026年10月13日,日本标准税率为10%,轻减税率为8%。酒类以外的食品饮料销售通常适用8%;外食、餐饮服务、酒类以及美妆、服装等普通零售商品按10%处理。食品与非食品组合销售时,还要按照国税厅对一体资产的条件确定税率。
同一食品在不同消费场景下可能使用不同税率。顾客外带符合条件的食品饮料时通常按8%计算,在门店饮食设施内消费则按10%处理。咖啡、烘焙及带餐饮区的零售门店,应在结账时记录堂食或外带,不能只在商品档案中给SKU固定一个税率。
一张小票同时出现两档税率时,POS按交易行保存税率,折扣和会员券分摊后再分别汇总税基和税额。消费税额出现不足一日元的尾数时,每张适格请求书按税率各处理一次;舍入、舍去或进位方式可由企业确定,但POS、总部接口和会计系统要使用同一口径。
国税厅已公告,2027年4月1日起食品饮料转让的消费税率将进行为期两年的调整。准备跨越该日期营业的品牌,应把税率、适用范围和生效日作为可配置规则,并在上线前由日本当地财税确认当期口径。
退货、更正和票据保存怎么处理
交易发生退货、折让或退款时,系统应保留原交易号、原销售主体、原税率、原税额和实际退款之间的关系,并按日本规则出具或保存适格返还请求书。原票有误时,可重新出具包含全部正确事项的票据,也可出具注明原票关联和修正事项的文件。
适格请求书发行方需要保存已交付票据的副本或相应电子记录。保存期原则上从该票据所属课税期间末日的次日起两个月后开始计算七年。POS至少要能按门店、日期和交易号还原当时的主体、注册编号、商品明细、轻减税率标识、分税率金额和后续更正记录;电子小票及系统间传输的票据数据还要符合电子账簿保存制度的适用要求。
秉坤怎样承接日本门店需求
秉坤智慧零售可承接门店交易、商品、促销、订单和小票输出。日本消费税相关需求落地时,税率和基础票据内容可按参数配置处理;与总部ERP或财务系统之间的数据传递属于接口集成;涉及堂食与外带、多法人切换或特殊票据处理时,需结合业务和项目范围逐项确认。
当地财税确认登记资格、商品税务分类、舍入方式和申报口径后,交付团队将结果转成商品税务属性、交易字段、小票模板、接口字段和测试场景。门店交易应保存商品、数量、折扣、税率、税额、支付方式和收据号,总部系统按约定接收分税率金额及后续退货数据。
验收时可让同一笔交易依次经过销售、混合税率、整单优惠、部分退货、历史重打和ERP入账,核对各系统中的销售主体、税率和税额。日本门店无需等待国税厅回传UUID或发票号,系统状态围绕付款、出票、退货和会计入账维护。
与中国发票逻辑的主要差异
中国门店常见流程是先完成收银,顾客之后填写抬头和税号申请税务发票。日本零售门店可在结账时直接出具适格简易请求书,顾客名称还能省略。门店小票、税率计算和税务凭证因此放在同一笔交易中处理。
日本注册编号对应发行事业者,不会随每张票变化。POS仍使用自己的交易号和收据号管理单据。日本门店也没有逐笔等待国税厅验签的通用环节,系统控制重点是税率判定、票面字段、原单关联和长期保存。
常见问题
日本门店小票可以直接作为适格请求书吗?
可以。零售企业出具的小票满足适格简易请求书的法定记载事项后,即可作为相应凭证,无需另做一张名为“发票”的文件。
同一杯饮料为什么会出现8%和10%?
符合轻减税率范围的饮料,外带通常按8%处理;顾客在门店饮食设施内消费时按10%处理。POS应记录本次销售的消费方式。
适格请求书要实时上传国税厅吗?
现行制度没有要求零售门店逐笔上传并等待批准。企业应正确出具票据、保存副本或电子记录,并让POS、会计入账和消费税申报使用一致的数据。
正在筹备日本门店,并需要确认消费税、适格请求书与总部系统分工的团队,可联系秉坤顾问,结合当地财税口径梳理税率参数、票据模板、接口字段和验收场景。